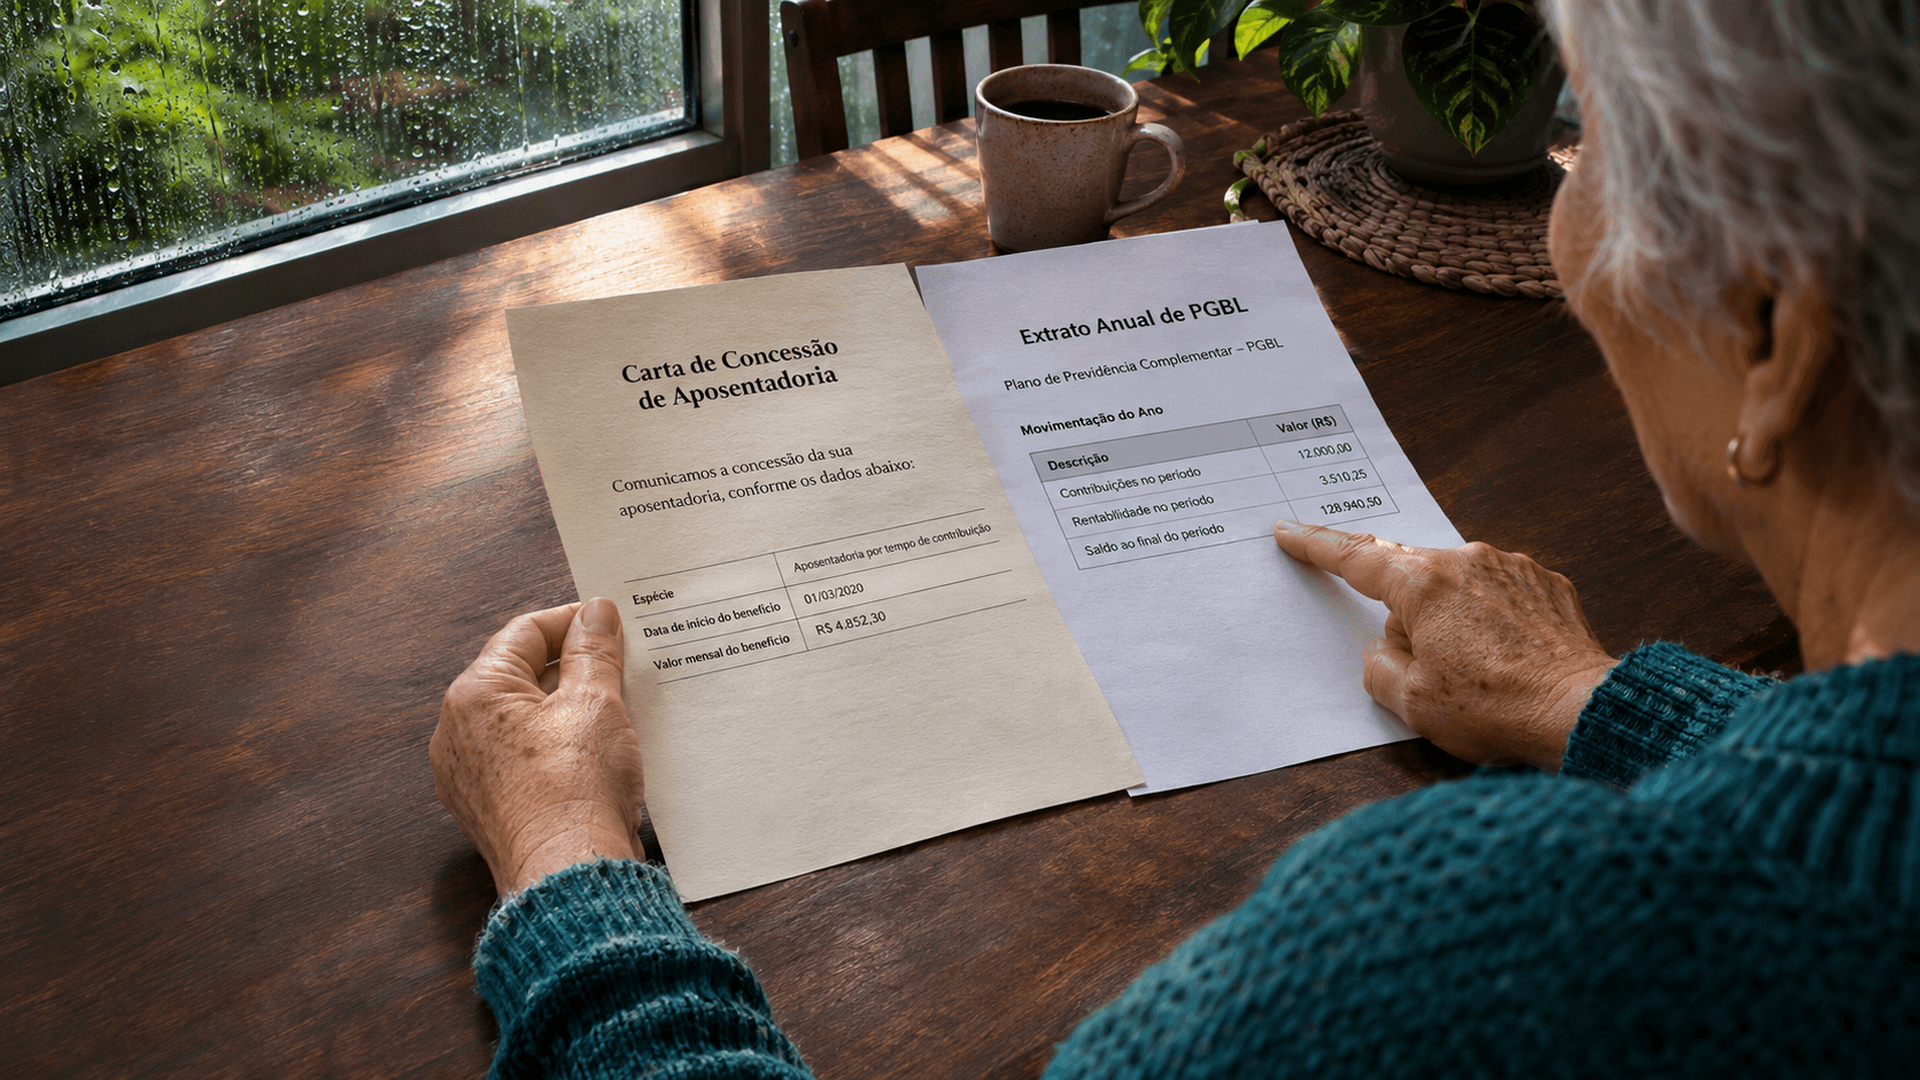
Você já recebe aposentadoria e, depois de um diagnóstico de câncer, decide usar parte da sua previdência privada para cobrir despesas do tratamento. Ao consultar o resgate, vê que haverá desconto de Imposto de Renda. Quando a isenção de IR em previdência complementar pode alcançar esse dinheiro?
Para quem tem doença grave prevista em lei, a isenção pode alcançar a complementação de aposentadoria e resgates de PGBL ou VGBL, desde que o pagamento e a situação do titular se enquadrem nas regras aplicáveis.
Se você ainda não recebe aposentadoria oficial, não conte com a isenção sobre o PGBL sem verificar seu caso: a Receita Federal exige a concessão da aposentadoria oficial para reconhecer o benefício sobre a respectiva complementação. [1–5]
Do ponto de vista jurídico, a análise da isenção de IR em previdência complementar reúne três fatos: a doença comprovada, a natureza do valor recebido e as datas da aposentadoria, da doença e do pagamento. É possível ter isenção em um rendimento e continuar pagando imposto sobre outro no mesmo mês.
Regra geral: quem pode ter isenção de IR em previdência complementar?
O art. 6º da Lei nº 7.713/1988 prevê a isenção para proventos de aposentadoria ou reforma nas hipóteses do inciso XIV, e para pensões nas condições próprias do inciso XXI. O Regulamento do Imposto de Renda estende esse tratamento à complementação de aposentadoria, reforma ou pensão. [1–2]
Para a isenção de IR em previdência complementar, é preciso verificar se a enfermidade corresponde a uma hipótese legal. Neoplasia maligna, esclerose múltipla, doença de Parkinson, cardiopatia grave e nefropatia grave são exemplos. A lei não prevê a isenção para toda condição que seja grave do ponto de vista clínico. Se a hipótese for pensão, verifique o enquadramento do próprio beneficiário: o inciso XXI exclui a moléstia profissional. [1]
O que acontece se você continua trabalhando?
O salário continua sujeito às regras ordinárias de tributação. A isenção de IR por doença grave pode alcançar a aposentadoria de quem também trabalha, mas o pagamento pelo trabalho permanece sujeito ao tratamento fiscal próprio. O Tema 1.037 do STJ afasta a extensão do benefício aos rendimentos da atividade laboral. Aluguéis e rendimentos de aplicações comuns também não se tornam isentos por esse motivo. [1, 6–7]
| O que você recebe | O que verificar |
|---|---|
| Aposentadoria oficial | Doença prevista em lei e data a partir da qual os requisitos foram atendidos. |
| Renda mensal de previdência complementar | Natureza do benefício, prova da aposentadoria oficial quando se tratar de sua complementação e data dos pagamentos. |
| Resgate de PGBL ou VGBL | Tipo de plano, titularidade, data do pagamento e requisitos da isenção no caso concreto. |
| Salário, trabalho autônomo ou aluguel | Esses valores seguem as regras próprias de tributação. |
Como a isenção de IR em previdência complementar se aplica à renda mensal do PGBL?
A Receita Federal trata o benefício recebido de PGBL como complementação de aposentadoria para essa finalidade. Na via administrativa, a Solução de Consulta Cosit nº 179/2023 orienta que a isenção da complementação se aplica aos rendimentos recebidos a partir do mês da concessão da aposentadoria oficial, desde que os demais requisitos também estejam atendidos. A Solução de Consulta Disit/SRRF03 nº 3.025/2024 reafirma esse marco para a renda complementar. [3–4]
Receber renda mensal do plano privado, por si só, não comprova a condição de aposentado pela previdência oficial. Por isso, ao avaliar a isenção de IR em previdência complementar, confira tanto a carta de concessão ou o ato de aposentadoria quanto o informe da entidade privada.
Exemplo: você tem diagnóstico de doença prevista em lei desde janeiro, começou a receber renda do PGBL em março e obteve a aposentadoria oficial em julho. Segundo a orientação administrativa, a isenção de IR em previdência complementar não alcança automaticamente as parcelas do PGBL de março a junho. A partir de julho, o enquadramento pode ser reconhecido se os demais requisitos estiverem comprovados. [3–4]
A isenção de IR em previdência complementar vale no resgate de PGBL?
A isenção de IR em previdência complementar pode alcançar o resgate de PGBL nas mesmas condições da renda complementar. A Receita Federal reconheceu, na Solução de Consulta nº 10.015/2025, que benefícios e resgates dessa modalidade se qualificam como complementação de aposentadoria para fins da isenção. A mesma consulta preserva a exigência administrativa de aposentadoria oficial prévia. [5]
A Súmula CARF nº 218 também reconhece a isenção sobre o resgate de contribuições a plano de aposentadoria privada complementar por beneficiário com doença legalmente prevista. A Receita Federal registra que o enunciado a vincula desde 22/06/2026. A súmula esclarece que a forma de retirada não impede a isenção, mas não resolve expressamente a hipótese de resgate antes da aposentadoria oficial. [8]
Se você precisa do dinheiro para despesas imediatas, peça à entidade uma simulação com o valor bruto, a retenção prevista e o valor líquido. Se já resgatou, guarde o demonstrativo. Nos dois casos, a análise da isenção de IR em previdência complementar depende do pagamento efetivo e de quando os requisitos passaram a coexistir.
Isenção de IR em previdência complementar: controvérsias sobre VGBL e resgate antecipado
A natureza de seguro do VGBL impede a isenção?
Não por si só. A Susep classifica o VGBL como seguro de pessoas com cobertura por sobrevivência. Para a tributação ordinária, a diferença é relevante: em geral, no VGBL o imposto incide sobre os rendimentos, enquanto no PGBL incide sobre o valor total pago. [9]
Em matéria de isenção de IR em previdência complementar, as duas turmas de Direito Público do STJ têm precedentes que admitem o benefício em PGBL e VGBL. No AgInt no AREsp 2.795.018/RS, a Segunda Turma reafirmou que a sigla do plano não afasta a isenção em situação que envolvia proventos previdenciários. A PGFN também incluiu os resgates de VGBL em sua orientação de dispensa de contestar e recorrer, nos limites do Parecer SEI nº 212/2025/MF. [10–11]
Assim, se a justificativa para a retenção foi apenas “VGBL é seguro”, vale pedir a fundamentação por escrito e conferir o enquadramento do pagamento. A orientação da PGFN não significa que todo pagamento de seguro ou todo resgate tenha isenção automática.
O que muda se você resgatou antes de se aposentar?
Esse é um ponto que exige análise própria. Para o PGBL, a orientação administrativa citada limita a isenção de IR em previdência complementar aos pagamentos abrangidos a partir do mês de concessão da aposentadoria oficial. O diagnóstico e a titularidade do plano, sozinhos, não bastam para obter esse reconhecimento na via administrativa. [3, 5]
Os precedentes citados sobre PGBL e VGBL dão suporte à isenção de pagamentos com natureza previdenciária nos casos examinados. Eles não devem ser lidos como dispensa geral da aposentadoria oficial para quem resgatou antes de obtê-la. Se esse for seu caso, reúna a data do resgate, o contrato e os atos de concessão disponíveis antes de reclassificar o valor na declaração.
Isenção de IR em previdência complementar: exceções e limites
A doença está controlada. Ainda posso pedir?
A isenção de IR por doença grave não depende, segundo a Súmula 627 do STJ, de sintomas atuais ou recidiva. Para instruir o pedido de isenção de IR em previdência complementar quando a doença está em remissão, mantenha os documentos que comprovam o diagnóstico e sua data. Os demais requisitos continuam aplicáveis. [12]
Recebi um pecúlio em parcela única. É o mesmo que resgate?
Não necessariamente. Um pagamento único pode ter origem em um resgate ou em uma cobertura contratual diferente. A PGFN ressalva, por exemplo, que a orientação sobre resgates não se estende automaticamente à antecipação de pecúlio paga pela entidade privada ao próprio participante que já recebe complementação de aposentadoria. Solicite a descrição do pagamento e o fundamento contratual. [11]
Relatório do meu médico particular é suficiente?
Para o reconhecimento administrativo da isenção de IR em previdência complementar por doença grave, a Lei nº 9.250/1995 exige laudo médico oficial, emitido por serviço médico da União, dos estados, do Distrito Federal ou dos municípios. Relatórios, exames e prontuários particulares ajudam a instruir essa avaliação. Em juízo, pela Súmula 598 do STJ, o juiz pode reconhecer a doença com outros meios de prova, se considerar a documentação suficiente. [6, 12–13]
Como pedir a isenção de IR em previdência complementar e conferir o imposto já retido?
Para pedir a isenção sobre os próximos pagamentos, comece pela fonte pagadora. Se você recebe do INSS e também de uma entidade privada, identifique os canais de cada uma. O reconhecimento no benefício oficial, por si só, não confirma que a entidade privada já aplicou a isenção de IR em previdência complementar.
Separe os documentos que respondem às perguntas principais:
- Qual doença foi comprovada e desde quando? Reúna laudo oficial, relatórios, exames e documentos do diagnóstico.
- Quando a aposentadoria foi concedida? Guarde a carta de concessão ou o ato equivalente, com as datas relevantes.
- O que foi pago? Peça o regulamento do plano, os informes de rendimentos e os comprovantes de renda ou de resgate.
- Quanto foi retido e quando? Separe os demonstrativos e as declarações dos anos envolvidos. Se houver negativa, guarde o protocolo e a justificativa.
Em regra, o início da isenção considera o momento em que a condição médica e a situação previdenciária exigida já estavam presentes. Se a doença começou depois da aposentadoria, a data comprovada da doença é relevante; se começou antes, a aposentadoria é o marco para os proventos correspondentes. Na via administrativa, quando não for possível determinar a data da doença, a Receita orienta considerar a emissão do laudo. Para um resgate, confira também a data do pagamento. [2, 6]
O reconhecimento da isenção de IR em previdência complementar pode fundamentar a restituição do IR retido a maior. A recuperação desse imposto exige procedimento distinto da suspensão das retenções futuras.
Conforme o caso, será necessário retificar declarações anteriores ou formular pedido de restituição pelo procedimento adequado. Identifique primeiro se a retenção era sujeita ao ajuste anual ou definitiva, pois isso pode mudar a forma de recuperar o valor. O art. 168 do CTN prevê, em regra, prazo de cinco anos para pedir restituição; o termo inicial deve ser conferido de acordo com a hipótese. [6, 14]
Se o informe continua tratando o valor como tributável, solicite esclarecimento à fonte pagadora. Uma diferença entre o informe e a declaração pode exigir prova adicional na Receita. Vale obter análise individual antes de retificar quando o resgate foi anterior à aposentadoria, o pagamento não está identificado ou há anos próximos do prazo.
A recusa da isenção de Imposto de Renda sobre a previdência complementar integra uma das situações que podem exigir análise em ações contra planos de saúde, especialmente quando há controvérsia sobre a exigência de aposentadoria oficial prévia, a natureza jurídica do plano (PGBL ou VGBL) ou a aplicação do benefício fiscal em resgates antecipados.
Antes de resgatar: o que conferir sobre a isenção de IR em previdência complementar?
A isenção de IR em previdência complementar por doença grave pode alcançar a renda mensal e resgates com natureza previdenciária. A análise mais segura começa por três documentos: prova do diagnóstico, ato de concessão da aposentadoria e demonstrativo do pagamento. Lidos em conjunto, eles ajudam a separar os valores que podem ser isentos dos que continuam sujeitos à tributação.
Fontes primárias consultadas
- Lei nº 7.713/1988, art. 6º, XIV e XXI — Câmara dos Deputados.
- Decreto nº 9.580/2018 (Regulamento do IR), art. 35, especialmente §§ 3º e 4º.
- Receita Federal — Solução de Consulta Cosit nº 179, de 16/08/2023, íntegra.
- Receita Federal — Solução de Consulta Disit/SRRF03 nº 3.025, de 25/10/2024.
- Receita Federal — Solução de Consulta nº 10.015, de 29/09/2025, DOU de 08/10/2025.
- Receita Federal — Isenção para portadores de moléstia grave: comprovação, início e declaração.
- STJ — Tema 1.037, REsp 1.814.919/DF, Primeira Seção, rel. min. Og Fernandes, j. 24/06/2020, DJe 04/08/2020. Acórdão repetitivo sobre rendimentos do trabalho.
- CARF — Súmula nº 218, 2ª Turma da CSRF, aprovada em 20/08/2025; vinculação pela Portaria MF nº 1.785/2026.
- Susep — PGBL e VGBL: natureza dos produtos e tributação ordinária.
- STJ — AgInt no AREsp 2.795.018/RS, Segunda Turma, rel. min. Francisco Falcão, sessão virtual de 13 a 19/03/2025, DJEN 24/03/2025. Acórdão diretamente pertinente à distinção entre PGBL e VGBL.
- PGFN — Isenção por moléstia grave: resgates, Parecer SEI nº 212/2025/MF e limites da dispensa.
- STJ — Súmula 598, Primeira Seção, j. 08/11/2017, DJe 20/11/2017, e Súmula 627, Primeira Seção, j. 12/12/2018, DJe 17/12/2018.
- Lei nº 9.250/1995, art. 30 — laudo de serviço médico oficial.
- Código Tributário Nacional, arts. 165 e 168 — restituição e prazo.